
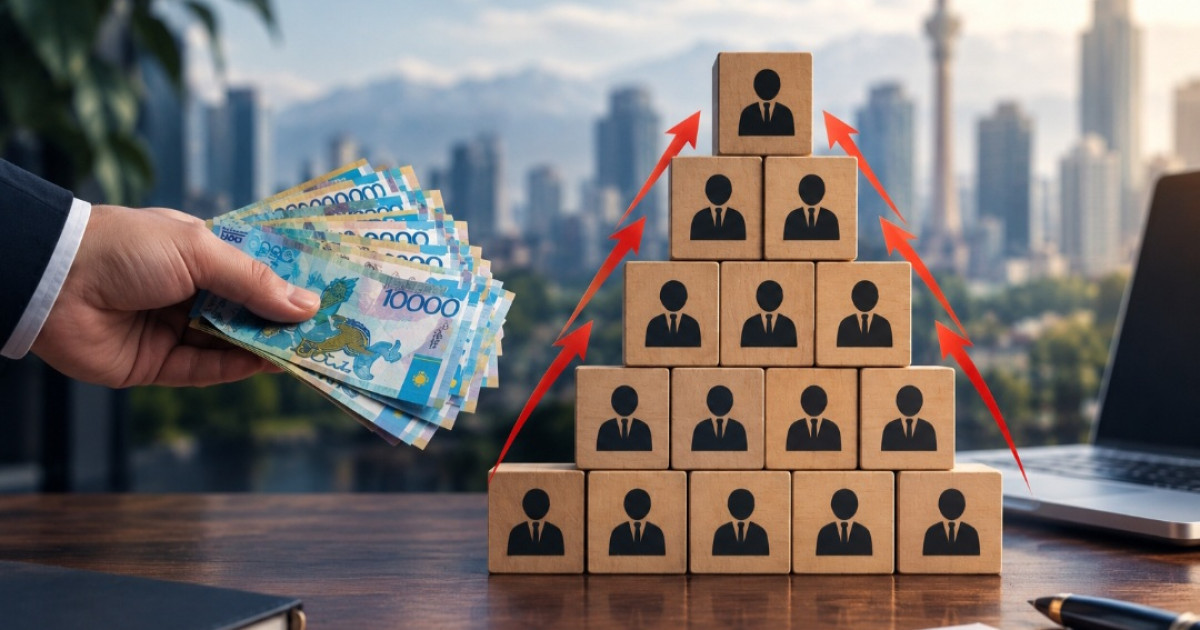

Жыл өткен сайын қаржы пирамидалары түрленіп барады. Тұрғындардың қаржы пирамидаларына деген сенімі азайғанына қарамастан, алаяқтар жаңа схема ойлап табады. Мәселен, таяуда ғана Алматыда «Asar Baspana» қаржы пирамидасы 90 мыңға жуық азаматтан 25 млрд теңгені қалтасына басқан. Пирамиданы ұйымдастырушылар салымшыларға ай сайын 30%-ға дейін табыс табатынын айтып уәде берген. Әуелде олар автодүкендер ашылып, дилерлермен ынтымақтастық орнағаны туралы ақпарат таратқан. Бірақ автокөліктер салымшылардың ақшасына сатып алынып, туыстарының атына рәсімделген. Өкініштісі, дәл осындай айла-тәсілмен ісін дөңгелетіп отырған қанша топтың бары әзірге бізге беймәлім.
Ресми мәліметке сүйенсек, Экономикалық тергеп-тексеру департаменті 2025 жылы алғашқы жеті айдың ішінде 1 000-нан астам адам зардап шеккен 10 жүйенің жолын кескен. Одан бөлек 6 қылмыстық іс сотқа жіберілді. Ал 2023-2024 жылдары қаржы пирамидаларына қатысты 31 іс тіркелген.
Алматы қаласы Полиция департаментінің ресми өкілі Салтанат Әзірбектің айтуынша, қаржы пирамидаларының сыртқы көрінісі әртүрлі болып келеді. Олар инвестициялық жоба, интернет-дүкен, тауар айналымы, цифрлық активтерге қатысты қызмет немесе серіктестік бағдарлама ретінде ұсынылуы ықтимал. Алайда жобаның атауы мен жарнамалық сипаты оның заңды екенін дәлелдей алмайды.
– Қаржы пирамидаларының ең қауіпті тұсы – сыртқы бейнесінің заңды инвестициялық жобадан немесе табысты кәсіптен еш айырмашылығының болмауында. Ұйымдастырушылар азаматтарға қысқа мерзімде мол пайда табуға мүмкіндік беретінін айтып, адамдардың қаржылық жағдайын жақсартуға деген ұмтылысын пайдаланады. Қазір мұндай схемалар интернет кеңістігінде, әлеуметтік желілерде және мессенджерлерде таралған. Азаматтарға инвестиция салу, онлайн саудаға қатысу, тауарларды тарату, цифрлық активтермен операция жасау немесе белгілі бір жобаға қаражат құю ұсынылады. Кейбір жағдайда танымал адамдардың бейнесі мен жалған пікірлер қолданылады. Сол арқылы олар адамдардың сеніміне ие болады, – деді ол.
Тағы бір кең таралған тәсіл – бастапқы кезеңде салымшыларға пайда төлеп, жобаның сенімді екеніне көз жеткізгендей әсер қалдыру. Адамдар алғашқы табысын алған соң, туыстары мен таныстарын да шақыра бастайды. Түбінде жаңа қатысушылардың ақшасы бұрынғы салымшыларға төлем жасауға жұмсалып, қаражат ағыны тоқтаған кезде бүкіл схема күйрейді.
– Қаржы пирамидасын ұйымдастырушылардың басты көздегені – мүмкіндігінше көп адамның ақшасын тарту. Сондықтан тұрғындар инвестициялық ұсыныстың сыртқы безендірілуіне емес, оның экономикалық негізіне назар аударуы тиіс. Қаражат қайда салынады? Табыс нақты қандай қызметтен түседі? Ұйымның қызметі заңды ма? Тәуекелдер ашық көрсетілген бе? Осындай сұрақтарға түсінікті әрі құжатпен расталған жауап болмаса, ақша салуға асықпаған жөн. Ең бастысы, жоғары әрі тұрақты табысқа кепілдік беретін ұсыныстарға ерекше сақтықпен қарау қажет. Қаржы саласында негізінен тәуекелсіз, қысқа мерзімде мол пайда табуға көмектесетін әмбебап тетік жоқ, – деді Салтанат Әзірбек.
Кейбір жобаларда азаматтарға жаңа қатысушылар тартқаны үшін сыйақы беріледі. Ал кейбірінде нақты сатылатын тауар немесе қызмет бар сияқты көрінсе де, басты назар сол өнімді сатуға емес, жаңа салымшылардың ақшасын тартуға аударылады. Онымен қоса Салтанат Әзірбек криптовалютаға қатысты ұсыныстарға да сын көзбен қараған жөн екенін атап өтті. Алаяқтар цифрлық активтер нарығының күрделілігі мен азаматтардың бұл саладағы тәжірибесінің жеткіліксіздігін өз пайдасына іске асырады. Дәлірек айтсақ, олар жалған инвестициялық платформалар құрып, ойдан шығарылған табыс көрсеткіштерін жариялайды.
Қай деңгейдегі табыс ұсынысы күмән тудыруы тиіс?
«Жоғары әрі кепілді табыс» туралы уәдені экономикалық тұрғыдан қалай бағалауға болады? Қай деңгейдегі табыс ұсынысы күмән тудыруы тиіс? Бұл туралы экономист сарапшы Бекнұр Қисықов айтып берді. Маманның сөзінше, жоғары табысқа «кепілді» деген сөз қоса қолданылса, оның қандай міндеттемеге, қандай активке және қандай құқықтық кепілдікке негізделгенін анықтау керек.
– Қаржы нарығында депозитке берілетін кепілдік пен тәуекелді инвестициялық жобаның табысқа қатысты уәдесі екі бөлек нәрсе. Мысалы, бір ұйым ай сайын 10 пайыз табыс уәде етсе, бұл жылына жай есеппен 120 пайыз болады. Ал табысты қайта инвестициялап, күрделі пайызбен есептегенде жылдық көрсеткіш шамамен 214 пайызға жетеді. Мұндай ұсыныс өздігінен қаржы пирамидасын дәлелдемейді. Десек те, бұл себеп оның экономикалық түбірін мұқият тексеруге жеткілікті. Инфляцияны да ескерген жөн. Номиналды табыс пен нақты табыс бірдей емес. Мәселен, инвестициядан жылына 15 пайыз табыс түсіп, инфляция 10 пайыз болса, нақты кірістілік шамамен 4,5 пайыз болады. Бұл – салықтар мен комиссияларды есептемегендегі көрсеткіш, – деді сарапшы.
Экономист нарықтағы депозит мөлшерлемесі, инфляция және инвестициялық құралдардың орташа кірістілігі ұсынылып отырған табыстың шынайылығын білуге көмектеседі дейді. Бірақ алдымен оларды өзара салыстырып қараған абзал.
– Банктік депозит мөлшерлемесі халық үшін тәуекелі төмен жинақтау құралының табыстылығын көрсетеді. Мемлекеттік бағалы қағаздардың кірістілігі де нарықтағы ақшаның құны мен тәуекел деңгейін бағалауға мүмкіндік береді. Ал акциялар, корпоративтік облигациялар және басқа инвестициялық құралдардың табысы олардың тәуекеліне, мерзіміне және нарықтағы жағдайға байланысты өзгереді. Егер бір компания нарықтағы салыстырмалы құралдардан бірнеше есе жоғары табыс ұсынса, оның себебі нақты түсіндірілуі керек. Жоғары кірістілік қайдан пайда болады? Компания қандай активтерге инвестиция салады? Оның шығындары мен міндеттемелері қандай және тағысын тағы, – деді экономист Бекнұр Қисықов.
Сөз соңында Алматы қаласы Полиция департаментінің ресми өкілі азаматтардың алаяқтарға алданып қалмасы үшін тұрғындар арасында құқықтық және қаржылық сауаттылықты арттыруға арналған ақпараттық-түсіндіру жұмысы жүргізілетінін мәлімдеді. Сонымен бірге күмәнді әрекеттер туралы түскен хабарламалар заңнамада белгіленген тәртіп бойынша қаралып, әрбір дерекке тиісті құқықтық баға беріледі.
Алтынай БАУЫРЖАНҚЫЗЫ,
Алматы қаласы