
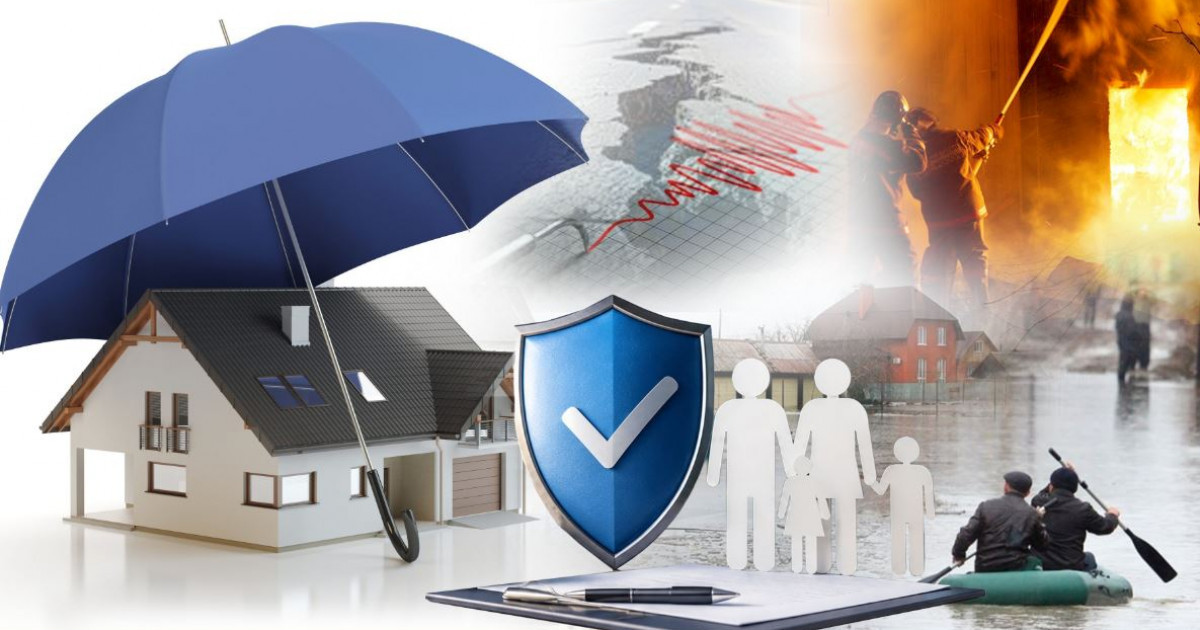

Содан кейін баспананы міндетті сақтандыру жүйесін енгізу өзекті тақырыпқа айналып, Президент тиісті тапсырма жүктеді. Осыған орай биыл Ұлттық банк пен қаржылық реттеуші осы тетікті енгізуге кірісіп жатыр. Бірақ бұл бастама жүзеге асуы үшін Құрылтай тиісті заң қабылдауға тиіс. Сонда қазақстандықтар 2030 жылға дейін баспанасын табиғи апаттардан жаппай сақтандырып шығуға тиіс болады. Дамыған елдердің бұл тәжірибесі Қазақстанда қалай жүзеге аспақ?
Қызыл судан қалған сабақ
Екі жыл бұрынғы тасқын ел бірлігіне сын болды. Республиканың 20 өңірінің 11-ін қарғын су басты. Сын сағатта қазақстандықтар жұрт болып жұмылды. Үкімет, мемлекеттік органдар, құтқарушылар, волонтерлер, сарбаздар, тәртіп сақшылары, қоғам белсенділері, бизнес және былайғы жұртшылық бірлесе қимылдады, бір кісідей жұмылды. Ортақ істен ешкім шет қалған жоқ. Зардап шеккен жандарға жаппай қол ұшын созды. Соның нәтижесінде 119 мыңнан астам адам дер кезінде қауіпсіз жерге көшірілді. Оның 45 мыңға жуығы – балалар. Ең бастысы, адам өмірін барынша сақтап қалды.
Сол 2024 жылғы 25 сәуірде Қазақстан халқы Ассамблеясының ХХХІІІ сессиясында сөйлеген сөзінде Мемлекет басшысы Қасым-Жомарт Тоқаев халықтың «өте ауыр сынаққа тап болғанына» назар аудартты. Сондай-ақ Қазақстан көшбасшысы қазіргі әлемде түрлі табиғат апат көбейіп бара жатқанын қаперге салды.
– Шын мәнінде, апат деген айтып келмейді екен. Қазақстан да үлкен қатерге тап болды. Еліміздің көптеген аймақтарында алапат су тасқыны болып жатыр. Соған сай Үкімет барлық қажетті іс-әрекеттерді жасап жатыр, тиісті қаражат бөлінді, ірі компаниялар мен бизнес өкілдері қол ұшын берді. Жойқын су тасқынынан бұзылған үйлерді қалпына келтіру, зардап шеккен тұрғындардың қалыпты өмірге қайта оралуын қамтамасыз ету – дәл қазір Президент ретінде менің алдымда тұрған аса маңызды міндет! – деді Қ.Тоқаев.
Сол бір қиын-қыстау кезде ешкім ескерусіз қалмаған, мемлекет өз міндеттемесін орындаған. Әйткенмен, болашақта табиғи апаттардың салдарын жоюда шығыстардың басым бөлігін сақтандыру компаниялары өтейтін «мүлікті сақтандыру жүйесін» жолға қою тапсырылды.
– Біз алдағы уақытта азаматтардың мүлкін сақтандыру жүйесін одан ары жетілдіру жолдарын қарастыруымыз қажет. Дамыған елдерде алапат апаттан келген шығынның басым бөлігін сақтандыру компаниялары мойнына алады. Әрине, ол үшін экономика мен қаржы жүйесін одан ары дамытып, қоғамда тиісті мәдениет қалыптастыру керек! Үкімет бұл мәселемен айналыссын, – деді Қасым-Жомарт Тоқаев.
Ізінше, Президентінің 2022 жылғы 26 қыркүйектегі №1021 Жарлығымен «Қазақстанның қаржы секторын дамытудың 2030 жылға дейінгі тұжырымдамасы» бекітілді. Онда осы міндет ресми белгіленді. Бұл құжатта ел өңірлерінің едәуір бөлігі сел, су тасқыны, жер сілкінісі, құрғақшылық сияқты табиғи тәуекелдерге бейім екені атап өтіледі.
«Халықты және азаматтардың мүліктік мүдделерін табиғи апаттардан қорғауда сақтандыру тетіктері іс жүзінде іске қосылмаған. Шығындарды өтеу бойынша шығыстардың ауыртпалығы негізінен мемлекеттік бюджетке түседі. Бұл факторлар ұлттық экономикаға да, қарапайым азаматтарға да айтарлықтай шығын келтіреді. Ірі шығындарды азайту мақсатында мемлекет пен сақтандыру секторы қатысатын апатты оқиғалардан сақтандыруды енгізудің орындылығына талдау жүргізілетін болады», – деп белгіленген тұжырымдамада.
Үйдің тыныштығы – елдің тыныштығы
Қаржы нарығын реттеу және дамыту агенттігі мен Ұлттық банк әзірлеп шыққан, 2030 жылға дейінгі Сақтандыру нарығын дамыту бағдарламасына сәйкес, тұрғын үйді табиғи апаттардан міндетті сақтандыруды кезең-кезеңімен енгізу көзделеді. Негізгі үш қатер нақты белгіленген, бұлар – зілзала, су тасқыны, сондай-ақ табиғи орман-дала өрті. Демек, Құрылтай заң жобасын қазіргі күйінде қабылдаса, азаматтар өз баспанасын осыларға қатысты сақтандыруға міндетті болмақ. Басқа негіздерді қамтығысы келсе, ол әркімнің өз еркінде. Бұл жаңа жүйе алдағы 4 жыл ішінде кезең-кезеңімен іске қосылмақ.
Агенттік мамандарының түсіндіруінше, мұнда маңызды бір жайт бар. Сақтандыру нысаны кез келген мүлік, мысалы, гараж, қора, дүкен, коммерциялық жылжымайтын мүлік емес, жеке тұлғаның атына тіркелген, тұрақты тұруға пайдаланылатын үйі немесе пәтері болады. Жиһаз, тұрмыстық техника, жеке заттар және ауладағы тұрғын емес құрылыстар міндетті полиске кірмейді. Ендеше мемлекет талап ететін қорғаныс тетігі адамның бүкіл мүлкін емес, ең басты материалдық құндылығын – басына пана болар үйін қорғауға бағытталады. Жүйенің міндетті болуының себебі де осында: табиғи дүлей салдарынан адам ауқатынан айрылуы мүмкін, бірақ далада қалмауы керек.
Әзірге елімізде баспананы сақтандыру тек ерікті негізде жүргізіледі. Бұл модель жағдайында Қазақстанда тұрғын үйін табиғи қатерлерден сақтандырған азаматтардың үлесі небәрі 3,2%. Кейінгі жылдары жер дүмпуін жиі сезінетін Алматының өзінде бұл көрсеткіш – 7,7% ғана. Тұрғындардың басым бөлігі «апат болса, мемлекет өтемақы береді» деп үміттенетін болса керек. Соңғы бес жылда ерікті мүліктік сақтандыру шарттарының саны 12%-ға, сыйлықақы көлемі 51%-ға өскенімен, тұрғын үйді қамту деңгейі төмен күйінде қалып тұр.
Әлемнің озық елдеріндегі тұрғын үйді сақтандыру деңгейі Қазақстанмен салыстырғанда әлдеқайда жоғары. Мысалы, АҚШ-та үйлердің шамамен 93%-ы сақтандыруымен қамтылған. Федералдық резервтің дерегінше, үй иелерінің 7%-ы ғана сақтандырусыз жүр. Ипотекалық несиесі бар тұрғындар арасында сақтандыру үлесі бұдан дажоғары – шамамен 97%.
Еуропа лидері Германияда тұрғын үйлерді табиғи апаттардан, соның ішінде су тасқыны мен нөсер секілді қауіптерден қорғайтын арнайы сақтандыру түрі бар. ГФР сақтандыру қауымдастығының мәліметіне сай, 2024 жылдың соңында тұрғын үйлердің шамамен 57% табиғи апаттардан сақтандырылған. Бұл көрсеткіш 2019 жылы 45% еді. Яғни бес жыл ішінде көрсеткіш 12 пайыздық тармаққа өскен.
Түркияның тәжірибесі Қазақстан үшін айрықша қызықты. Себебі бұл елде 1999 жылғы жойқын жер сілкінісінен кейін зілзаладан міндетті сақтандыру жүйесі – DASK енгізілді. 2024 жылғы дерек бойынша, Түркияда 11,3 миллионнан астам тұрғын үй жер дүмпуінен міндетті сақтандырумен қамтылған. Бұл тұрғын үй қорының 57%-дайы. Халықаралық тәжірибеге қарағанда Қазақстанда сақтандыру мәдениетінің қалыптасу деңгейі әлі төмен екенін байқауға болады.
Қауіптен қорғайтын қалқан
Жаңа жүйеге қатысты қоғамда және сарапшылар ортасында ең көп талқыланып жатқан мәселе – табиғи апат болғанға шейін әрбір азаматтың қалтасынан шығаруға тиісті шығыны. Бастапқыда Үкімет халыққа үлкен ауыртпалық түсірмеу үшін тұрғын үйді міндетті сақтандырудың жылдық жарнасының мөлшері 1 мың теңгеден басталатынын хабарлап еді. Алайда Ұлттық банк пен Қаржы нарығын реттеу агенттігі ұсынған нұсқада жарнаның төменгі шегі 2 мың теңге деп көрсетілген.
Бұл сома барлық азамат үшін бірдей болмайды. Жарна мөлшері тұрғын үй орналасқан өңірдің табиғи қауіп деңгейіне байланысты сараланбақ. Сәйкесінше, зілзала қаупі жоғары елді мекендердің – ауыл мен қаланың тұрғындары көбірек төлеуге мәжбүр болады. Бұл ретте әзірше «жарна 2 мың теңгеден кем болмайды және 20 мың теңгеден аспайды» деп белгіленді. Бірақ Құрылтай депутаттары заңды қарау барысында бұл соманы өзгертуі ықтимал.
Төтенше жағдай орын алғаннан кейінгі берілетін төлемдер көлеміне де шек-лимит қойылды. Ағымдағы ұсынысқа сәйкес, бірінші кезеңде сақтандыру төлемінің мөлшері жарнаның өз сомасынан 500 есеге дейін жетуі мүмкін. Басқаша айтқанда, жылына 2 мың теңге төлейтін азамат 1 млн теңгеге дейінгі төлемден үміттене алады, ал 20 мың теңге төлейтін адам 10 млн теңгеге дейін ала алуы ықтимал.
2024 жылғы су тасқыны кезінде кейбір азамат мемлекет ұсынған өтемақының тұрғын үйді қалпына келтірудің нақты шығындарын өтемегенін мәлімдеген-тін. Осыған байланысты жаңа жүйеде төлем сомасының нарықтағы құрылыс құнымен арақатысы да аса маңызды мәнге ие болады. Құжатта атап өтілгендей, бастапқы кезеңде төлемдер қираған үйдің толық құнын өтеуге емес, тек зардап шеккен адамның бірінші кезектегі қажеттіліктерін өтеуге бағытталмақ. Әйтпесе, барлық үйдің толық құнын өтеуге қаржы жетпейді. Жылдар өте келе, сақтандыру қоры қаражатының жиналуына қарай төлемдер мөлшерін ұлғайту жоспарланған: ол тұрғын үйді қалпына келтіруге немесе жаңасын сатып алуға жеткілікті деңгейге дейін ұлғаюы мүмкін.
Жарналарды жинау және төлемдерді ұйымдастыру үшін бірыңғай оператор (жеке қор) құру ұсынылады. Оның функциялары тек қаражатты жинақтаумен шектелмейді. Оператор зардап шеккендерге төлемдер жасауға және ірі шығындарды қайта сақтандыруға қатыспақ. Мұндай тәсіл табиғи апаттардың ерекшелігіне байланысты туындап отыр. Бір ауқымды су тасқыны немесе жер сілкінісі салдарынан мыңдаған үй бір мезгілде қирап, бұзылуы мүмкін. Мұндай жағдайда жекелеген сақтандыру компанияларына сонша көп шығынды еңсеру қиынға соғады. Сондықтан мемлекет капиталды бір қорда шоғырландыру және қайта сақтандыру арқылы ірі тәуекелдерді еңсеру әлдеқайда тиімдірек деп санайды.
«Олай болса, жаңа тетік енгізілгеннен кейін мемлекет дүлей апаттан зардап шеккен жұртына жанашырлық көрсетіп, жәрдемдеспей ме?» деген сауал туындауы мүмкін. Ұлттық банк мамандарының түсіндіруінше, жаңа жүйе мемлекетті бұл міндеттемесінен және жауапкершіліктен босатпайды. Мемлекет табиғи апаттардың алдын алуды, төтенше жағдайларға дайындықты және олардың салдарын жоюды ары қарай жалғастырады.
Баспана – төрт қабырға мен шатыр ғана емес, әрбір шаңырақтың ертеңге деген сенімі. Сол құндылықты адамзаттың өзі бүлдірген табиғаттың тосын мінезінен қорғау енді ортақ жауапкершілікке айналмақ.
Айхан ШӘРІП